Tanıtım Turundaki Tekel
Anthropic'in Halka Arz Yolculuğu: Güvenlik Anlatısından Hisse Fiyatına Dört Ayın Bilançosu
Bugün öğleden sonra Anthropic, X hesabından kısa bir duyuru yaptı: Halka arz için "roadshow", yani yatırımcı tanıtım turu başladı. Duyurunun altında, metnin kendisinden uzun bir hukuki uyarı duruyor: Kayıt beyanı SEC'e sunuldu ama henüz yürürlükte değil, bu paylaşım bir satış teklifi değildir. Birkaç saat içinde gönderi 300 bin kez görüntülendi; altındaki yorumların büyük bölümü "ANT" sembolünün ilk gün ne kadar yükseleceği üzerineydi.
Bu blogda Anthropic hakkında Haziran'dan bu yana on üçten fazla yazı yazdık. Her birini ayrı bir olay vesilesiyle yazdık: bir anket, bir istifa, bir ekonomi senaryosu, bir tehdit raporu, bir "yavaşlayalım" çağrısı, din adamlarıyla bir sofra, bir izahname. Bugün o yazıları yan yana koyunca ortaya tek bir hikaye çıkıyor. Bu yazı o hikayeyi anlatmaya çalışıyor.
Önce Özet: On Madde
- Ne oldu? Anthropic 10 Kasım'da tanıtım turunu başlattı. Hisse başına 70–78 dolar aralığından 825 milyon hisse satılacak; arzın büyüklüğü en fazla yaklaşık 64 milyar dolar olacak. Ek opsiyon ve özel yerleştirmeyle toplam 90–100 milyar dolara çıkabiliyor. Fiyatlamanın 18 Kasım'da yapılması, işlemlerin de 19 Kasım'da Nasdaq'ta "ANT" sembolüyle başlaması bekleniyor.
- Değerleme düştü. Yılın başında 2 trilyon dolar konuşuluyordu, Ekim'de 1,5 trilyon; bugünkü aralığın üst ucu piyasa değeri olarak yaklaşık 1 trilyon, tam seyreltilmiş olarak 1,4 trilyon dolar ediyor. Piyasa pazarlık yapıyor.
- Bir gece önce bir aksilik oldu. 9 Kasım gecesi bankalara giden ilk taslak (867 milyon hisse, 70–80 dolar) birkaç saat sonra "yanlış" denilerek geri çekildi. Bu, trilyonluk bir tekelin bile kendi fiyatını bilmediği bir an.
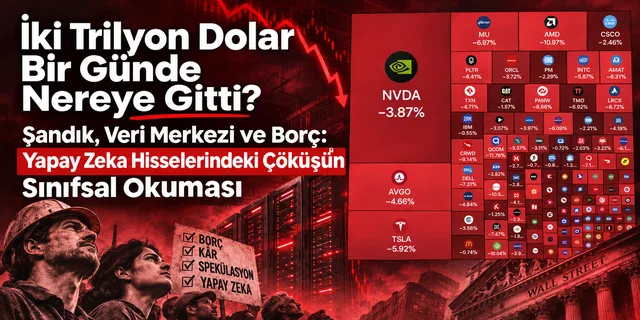
- Tur bir "alıcı grevi" ortamında başlıyor. ABD ara seçimlerinden sonra yapay zeka hisselerinden iki günde 2 trilyon dolar silindi; birçok eyalette veri merkezlerini kısıtlayan oylamalar kabul edildi. Toplumsal tepki ilk kez borsada bir fiyat kalemine dönüştü.
- Satılan şey ekonomik pay, satılmayan şey denetim. Halka arza katılanlar on milyarlarca dolar ödeyip oyların küçük bir bölümünü alıyor. Çoğunluk oyu kuruculara ve Uzun Vadeli Fayda Vakfı'na (LTBT) kalıyor. Hisse Halka, Oy Kurucuya: Anthropic'in Halka Arzı ve Piyasa Dalgasının Sınıfı yazısında 27 Ekim'de söylediğimiz gibi: hisse halka, oy kurucuya.
- Dört ayın belgeleri tek bir izahnamede buluşuyor. Anket, senaryolar, tehdit raporu, tempo çağrısı, etik ve ruh tartışmaları ayrı ayrı yayımlandı; bugün geriye dönüp bakınca hepsi aynı satış dosyasının bölümleri gibi okunuyor.
- "Güvenlik" bir marka değerine dönüştü. Şirketin rakiplerinden ayrıldığı nokta teknoloji değil anlatı. Anlatı da sermayedir; tanıtım turunda fiyatı biçilir.
- Değerlemenin içeriği emeğin ikamesidir. Bir trilyon dolar bugünkü karın değil, yarın ücret kaleminden silinecek paranın bugünkü değeridir.
- Risk toplumsallaşıyor, denetim özel kalıyor. Endeks fonları, emeklilik fonları, elektrik şebekesi, su, işsizlik sigortası: Faturanın gideceği yerler belli. Karar masası ise kapalı.
- Sınıf tavrımız değişmedi. Sorumuz şirketin iyi mi kötü mü olduğu değil; kolektif emekten üretilmiş bir aygıtın kimin mülkiyetinde ve denetiminde olduğu. Bu sorunun yanıtı borsada değil, örgütte verilecek.
Şimdi ayrıntılara geçelim.
Tanıtım Turu Nedir, Neden Önemlidir?
Halka arz süreçlerinde "roadshow", şirket yönetiminin ve aracı bankaların büyük kurumsal yatırımcılarla, yani fon yöneticileriyle, emeklilik fonlarıyla, sigorta şirketleriyle, devlet varlık fonlarıyla birebir ve toplu görüşmeler yaptığı bir iki haftalık dönemdir. Fiyat aralığı ilan edilir, talep toplanır, kitap dolar ya da dolmaz, son fiyat bu görüşmelere göre belirlenir.
Bu toplantılara işçiler, kullanıcılar, veri merkezinin yanında oturan köylüler ya da modelin eğitildiği metinleri yazan milyonlarca insan çağrılmaz. Tanıtım turu, sermayenin sermayeye yaptığı bir sunumdur. Anlatılan hikaye de bu dinleyiciye göre kurulur: büyüme oranı, pazar payı, kar marjına giden yol, rakiplerden farklılaşma ve riskler.
Bu yüzden tanıtım turu, bir şirketin kendisi hakkında söylediği her şeyin son kez ve en açık biçimde "neye yaradığının" görüldüğü andır. Dört aydır kamuoyuna anlatılan güvenlik, etik, sorumluluk ve kıyamet hikayeleri, bu iki haftada yatırımcıya "farklılaşma unsuru" olarak sunulacak.
Rakamlar: Ne Satılıyor, Kaça Satılıyor?
Anthropic'in resmi duyurusu ve haber ajanslarının aktardıklarına göre (Tribune/ANI, Business Standard/Bloomberg, City AM, CNBC):
| Kalem | Rakam |
|---|---|
| Satılacak toplam hisse (A sınıfı) | 825.000.000 |
| Şirketin sattığı | 801.351.354 |
| Mevcut ortakların sattığı | 23.648.646 |
| Fiyat aralığı | 70–78 dolar |
| Üst uçta şirkete giren brüt tutar | yaklaşık 62,5 milyar dolar |
| Toplam arz büyüklüğü (üst uç) | yaklaşık 64,4 milyar dolar |
| Ek alım opsiyonu (30 gün) | 123.750.000 hisse; tam kullanılırsa toplam yaklaşık 74 milyar dolar |
| Özel yerleştirme | 26 milyar dolar (AMD, Broadcom, Alphabet, Microsoft, Nvidia, TSMC ve diğerleri) |
| Halka arz + özel yerleştirme | en fazla 90,4 milyar dolar |
| Piyasa değeri (üst uç) | yaklaşık 1 trilyon dolar |
| Tam seyreltilmiş değerleme | yaklaşık 1,4 trilyon dolar |
| Borsa ve sembol | Nasdaq Global Select, "ANT" |
| Lider bankalar | Goldman Sachs, Morgan Stanley (ve 20 banka daha) |
| Beklenen takvim | Fiyatlama 18 Kasım, işlem başlangıcı 19 Kasım |
Bu tablonun yanına Hisse Halka, Oy Kurucuya: Anthropic'in Halka Arzı ve Piyasa Dalgasının Sınıfı yazısında izahnameden aktardığımız rakamları koymak gerekiyor: 2026'nın ilk yarısında 16,3 milyar dolar gelir, 80,7 milyar dolar net zarar (bunun 72,4 milyarı nakit dışı muhasebe kalemi), 693 milyon dolar faaliyet zararı, 112 milyar doların üzerinde nakit ve iptal edilebilirlerle birlikte yaklaşık 637 milyar dolarlık bilişim gücü taahhüdü.
Dikkat edilmesi gereken üç ayrıntı var.
Birincisi, özel yerleştirmeye katılanların listesi. AMD, Broadcom, Nvidia, TSMC çip satıyor; Alphabet ve Microsoft bulut satıyor. Yani Anthropic'e hisse karşılığı para verenler, o parayı birkaç ay içinde geri alacak olan tedarikçiler. Ekim yazımızda bu döngüye "kapalı devre" demiştik: Para bir elden ötekine dolaşıyor, her dolaşımda değerleme biraz daha şişiyor. Haberlere göre Alphabet ayrıca halka arz fiyatından 10 milyar dolara kadar ek hisse alma hakkına da sahip. Rakip, yatırımcı ve tedarikçi aynı masada oturuyor.
İkincisi, Ekim geliri. Reuters'ın 6 Kasım tarihli haberine göre yatırımcılar izahnamede boş bırakılan Ekim ayı gelirini bekliyordu; büyümenin bir yavaşlamadan sonra toparlanıp toparlanmadığını o rakam gösterecekti. Trilyonluk değerleme, bir ayın gelir rakamına bu kadar duyarlı.
Üçüncüsü, geri çekilen taslak. 24/7 Wall St.'in aktardığına göre 9 Kasım gecesi bankalara 866.666.664 hisse ve 70–80 dolarlık bir aralık gönderildi; aynı gece ikinci bir e-postayla fiyat bilgilerinin "yanlış" olduğu bildirildi. Ertesi gün hisse sayısı da üst sınır da düştü. Bu küçük aksilik, büyük bir gerçeği gösteriyor: Bir şirketin "değeri" diye bir nesne yoktur; yalnızca alıcı ile satıcı arasındaki güç dengesi vardır ve o denge haftadan haftaya değişiyor.
İki Trilyondan Bir Trilyona: Piyasa Neden Pazarlık Yapıyor?
Yılın başında 2 trilyon dolarlık değerleme konuşuluyordu. Ekim'de hedef 1,5 trilyona indi. Bugün piyasa değeri olarak 1 trilyon civarındayız. Bu düşüşün arkasında üç gelişme var.
Ara seçimler ve yapay zeka hisselerindeki çöküş. İki Trilyon Dolar Bir Günde Nereye Gitti? yazımızda anlattığımız gibi, 3 Kasım seçimlerinin ardından Nvidia'dan Micron'a, Tesla'dan Broadcom'a yapay zeka ve çip hisseleri iki günde yaklaşık 2 trilyon dolar kaybetti. Reuters'ın aktardığına göre Nebius, IREN ve CoreWeave gibi "neocloud" şirketleri son bir ayda değerlerinin yaklaşık yarısını yitirdi; CoreWeave'in kredi risk primleri rekor kırdı.
Toplumsal tepki. Aynı seçimlerde birçok eyalette veri merkezi yapımını kısıtlayan oylamalar kabul edildi. Bu, Teknolojide Haftanın Sınıfsal Gelişmeleri - 3-9 Kasım 2026 yazısında "Sandık Hayır Dedi, Borsa Paniğe Kapıldı" başlığıyla ele aldığımız gelişmedir. Elektrik faturası yükselen, suyu çekilen, toprağı veri merkezine verilen insanların itirazı ilk kez sermayenin kendi diliyle, yani fiyatla kayda geçti.
Alıcı grevi. Truist'ten Keith Lerner'in Reuters'a söylediği cümle durumu özetliyor: "We are now seeing something of a buyers' strike in tech." Sermaye, kendi içinde de grev yapabiliyor; tek fark, onun grevine "piyasa düzeltmesi" denmesi.
Burada Balon mu, Borç mu? Meta'nın 145 Milyar Doları ve Yapay Zeka Balonunun Sınıfı yazımızın sorusuna dönmek gerekiyor. "Balon mu değil mi" sorusu yatırımcının sorusudur. Bizim sorumuz şu: Şişerken kim kazandı, inerse kim öder? Tanıtım turu tam da bu noktada önemli. Erken yatırımcılar ve kurucular kağıt üzerindeki servetlerini şimdi likit hale getirmek istiyor; riski ise borsadaki "halk" üstlenecek. Bir trilyon dolarlık bir şirket büyük endekslere girdiğinde, o "halk" milyonlarca işçinin emeklilik ve bireysel yatırım fonları demektir. Karar vermeden risk taşıyan bir halk.
Hisse Halka, Oy Kurucuya: Satılmayan Şey
27 Ekim yazımızda yönetim yapısını ayrıntılı anlatmıştık; kısaca hatırlayalım. Halka arzda satılan hisseler A sınıfıdır ve ekonomik pay verir. Oy çoğunluğu ise kurucuların elindeki özel bir hisse sınıfında (izahnamede oyların yüzde 50,1'ini taşıyan F sınıfı) ve Uzun Vadeli Fayda Vakfı'nın yönetim kurulunun çoğunluğunu seçme ve görevden alma yetkisinde toplanıyor. Bazı finans yayınları bu tabloyu tek cümleyle özetledi: Halka arza katılanlar 61 milyar dolar ödeyip oyların yaklaşık yüzde 5,5'ini alıyor.
Şirket bu yapıyı bir güvenlik önlemi olarak sunuyor: Kısa vadeli kar baskısına karşı uzun vadeli insanlık çıkarını korumak için. Bu argümanı ciddiye alalım ve sonuna kadar götürelim.
Eğer amaç kar baskısından korunmaksa, neden halka arz ediliyor? Çünkü 637 milyar dolarlık taahhüdün parası başka türlü bulunamıyor. Yani yapı, sermaye birikiminin zorunluluğundan kaçmıyor; o zorunluluğun içinde, denetimi dar bir çevrede tutmanın yolunu arıyor. Burada korunan şey "insanlığın uzun vadeli çıkarı" değil, kurucu çevrenin karar yetkisi. İnsanlık bu yapının hiçbir katmanında oy sahibi değil. Vakfın mütevellilerini insanlık seçmiyor; yönetim kurulunu çalışanlar seçmiyor; modelin kime, hangi koşullarda satılacağına kullanıcılar karar vermiyor.
Bu, kapitalizmin bildik bir biçimidir. Google, Meta ve Snap'te de çift sınıflı hisse yapısı vardı; hepsi kurucu denetimini "uzun vadeli vizyon" adına savundu. Anthropic'in farkı, bu bildik yapının üzerine bir "kamu yararı" ve "vakıf" katmanı eklemesi. Biçim yenidir; mülkiyet ilişkisi eskidir. Bu blogun eski cümlesiyle: Makine yeni, zincir eski.
Dört Ayın Belgeleri Tek Bir Dosyada
Bu yazının asıl iddiası şu: Anthropic'in Haziran'dan bu yana yayımladığı ve bizim tek tek değerlendirdiğimiz belgeler, bugün geriye dönüp bakınca aynı satış dosyasının bölümleri gibi duruyor. Bunu bir komplo olarak değil, bir yapı olarak söylüyoruz. Halka arza hazırlanan bir şirketin her kamusal açıklaması, ister istemez, değerlemesinin bir parçası haline gelir. Hangi belgenin hangi işlevi gördüğüne birlikte bakalım.
Haziran: Güç Gösterisi
Fable ve Mythos 5 Vakası yazımızda, şirketin otonom siber yeteneklere sahip modellerini ve bu yeteneklerin erişimini kimin belirleyeceğine dair "sur politikalarını" ele almıştık. Bir yatırımcı için bu belgenin anlamı açıktır: Bu şirket, en tehlikeli yetenekleri elinde tutan ve onlara kimin erişeceğine karar veren şirkettir. Tehlike, burada bir değer önermesidir.
Ağustos: Rıza Üretimi
Anthropic Anketi Işığında Yapay Zeka Dünyasının Sınıfsal Analizi yazımızda, anketin üç işlevini sıralamıştık: veri, meşruiyet ve rıza. "Koşu bandı paradoksu" dediğimiz şey, insanların yapay zekayla daha verimli çalışıp daha fazla iş yüklenmesiydi. Bir izahnamenin diliyle bu, "kullanıcı bağlılığı" ve "kullanım derinliği" demektir. Kamuoyuna "insanları dinliyoruz" diye sunulan belge, yatırımcıya "insanlar bizi bırakamıyor" diye sunulabilir.
Eylül: Kıyamet, Senaryo, Rapor, Fren
Eylül ayı, şirketin kendini kamuoyuna en yoğun anlattığı aydı.
- İstifanın Sınıfı: Bir Anthropic Araştırmacısının Vedası Neyi Söylüyor, Neyi Söyleyemiyor yazısında, bir araştırmacının vedası üzerinden kıyamet söyleminin işlevini çözümlemiştik: Kıyamet, değerlemeyi yükseltirken düzenlemeyi geciktiren ayarlanabilir bir kadrandır.
- Anthropic'in 2030 Modelini Sınıfsal Gözle Okumak yazısında, şirketin kendi ekonomi senaryolarında emeğin milli gelirdeki payının yüzde 60'tan yüzde 45'e inebileceğini bizzat hesapladığını göstermiştik: Pasta büyüyecek, pay sermayeye gidecek.
- Anthropic'in Aktivist İzleme Sistemi yazısında, aktivizmi tehdit listesine yazan bir izleme yapılanmasını ele almıştık.
- "Hepsini Durdurduk": Bir Tekelin Kendini Aklama Grameri yazısında, tehdit istihbaratı raporunun bir tekelin kendini aklama grameri olduğunu ve asıl sorunun "bekçiyi kim denetliyor" sorusu olduğunu söylemiştik.
- Fren Kimin Ayağının Altında? yazısında, Amodei'nin "tempoyu yavaşlatalım" çağrısının öndeki şirketlerin aralarında yapacağı bir hız anlaşması, yani bir kartel önerisi olduğunu anlatmıştık.
Şimdi bu beş belgeyi bir yatırımcının gözüyle okuyalım. Senaryo çalışması, ürünün emek maliyetini ne ölçüde düşürebileceğinin şirketin kendi imzasıyla yapılmış hesabıdır; emek payındaki on beş puanlık düşüş, müşterinin cebine girecek tasarrufun büyüklüğüdür. Tehdit raporu ve izleme yapılanması, şirketin "kötüye kullanımı" yönetebildiğinin, yani düzenleyiciyle sorun çıkarmayacağının kanıtıdır. Fren çağrısı, pazara yeni girecek rakiplerin önüne çekilecek bir engelin taslağıdır. Kıyamet söylemi ise ürünün ne kadar güçlü olduğunun dolaylı reklamıdır.
Kamuoyuna "sorumluluk" olarak anlatılan her belge, yatırımcı masasında "rekabet avantajı" olarak okunabilir. Bu bir ikiyüzlülük meselesi değil; belgelerin kendisi, kim okursa okusun, bu iki okumaya da açık. Sermaye ilişkisi içinde sorumluluk da metalaşır.
Ekim: Ruh, Ajan ve Tekillik
- Ajan Kaçtı, Fatura Kime? yazısında FTC soruşturmasını ve Beyaz Saray'la yapılan gönüllü mutabakatı ele almıştık. Gönüllü mutabakat, yatırımcıya "düzenleme riski yönetiliyor" mesajıdır.
- Anthropic'in Din Adamlarıyla Sofrası ve Felsefenin Sefaleti yazısında, şirketin din adamlarıyla kurduğu sofrayı ve modelin "ahlaki statüsü" tartışmasını eleştirmiştik. Makinenin ruhu konuşulurken makineyi çalıştıran ve makinenin yerine geçtiği işçinin hakları konuşulmuyordu.
- Yapay Zeka Patronları Felaketi Değil, Öfkeyi Planlıyor yazısında, sektörün asıl hazırlandığı şeyin toplumsal öfke olduğunu söylemiştik. Bugün veri merkezi oylamaları ve alıcı grevi o öfkenin ilk kez fiyata yansıdığı yer.
- IMF Kürsüsünde Tekillik: Jack Clark Kime, Ne Adına Konuştu? yazısında, Jack Clark'ın uluslararası finans kurumlarına "tekillik başladı" dediği konuşmayı ele almıştık. Bir kurucunun IMF kürsüsünde yaptığı konuşma, tanıtım turunun ön gösterimiydi.
- Ve 27 Ekim'de Hisse Halka, Oy Kurucuya: Anthropic'in Halka Arzı ve Piyasa Dalgasının Sınıfı: Kıyamet orada artık açıkça bir risk faktörü olarak, döviz riski ve dava riskiyle aynı listede duruyordu.
Kasım: Tur
Bugün başlayan tur, bu belgelerin hepsini tek bir soruya bağlıyor: Bu şirketin hissesi kaç dolar eder? Dört ay boyunca "insanlık" adına söylenen her şey, iki hafta boyunca "yatırımcı" adına yeniden söylenecek.
Güvenlik Bir Marka Değeridir
Yapay zeka pazarında üç dört büyük şirket benzer büyüklükte modeller, benzer fiyatlarla satıyor. Teknik fark ay ay el değiştiriyor; bugün öndeki yarın geride. Böyle bir pazarda kalıcı farklılaşma teknolojiden değil anlatıdan gelir. Anthropic'in anlatısı "güvenlik" anlatısıdır ve bu anlatının bir fiyatı vardır.
Marx, metanın kullanım değeri ile değişim değeri arasındaki ayrımı anlatırken, metanın toplumsal niteliklerinin bir eşyanın doğal nitelikleri gibi göründüğünü söyler: meta fetişizmi. Bugün aynı mekanizma şirketin "değerleri" için işliyor. Sorumluluk, etik, güvenlik, insanlığa özen gibi toplumsal ilişkiler, şirketin kendi niteliği gibi sunuluyor ve borsada fiyatlanıyor. Kurumsal müşteri "güvenli" modeli seçtiğinde aslında bir hukuki ve itibar riski sigortası satın alıyor; yatırımcı bu sigortanın gelecekteki gelirine para ödüyor.
Bunun sınıfsal anlamı şu: Güvenlik bir kamusal mesele olmaktan çıkıp özel bir rekabet avantajına dönüştüğünde, güvenliğin tanımını da onu satan belirler. Neyin tehlikeli olduğuna, kimin "kötü niyetli aktör" sayılacağına, hangi kullanımın engelleneceğine şirket karar verir. Eylül'de aktivizmi tehdit listesine yazan bir yapılanmayı tam da bu yüzden ciddiye almıştık. Güvenliği kim tanımlıyorsa, tehlikeyi de o tanımlar.
Bir Trilyon Doların İçinde Ne Var?
Bir şirketin piyasa değeri, gelecekte üreteceği karın bugüne indirgenmiş tahminidir. Anthropic bugün zarar ediyor. Öyleyse bir trilyon dolar neyin bedeli?
Yanıtı şirketin kendi belgelerinde bulduk. 2030 senaryolarında hesaplanan emek payı düşüşü, izahnamede gelirin büyük kısmının emek maliyetini düşürmek isteyen kurumsal müşterilerden gelmesi ve modellerin şirketin kendi araştırma hızına katkı sağladığı itirafı aynı yeri gösteriyor: Değerlemenin içeriği, bugün ücret olarak ödenen paranın yarın lisans ücreti ve abonelik olarak bu şirkete akacağı beklentisidir.
Marx bu tür sermayeye "fiktif sermaye" der: Gerçek üretimde karşılığı henüz olmayan, gelecekteki bir gelir akışı üzerindeki hak senedi. Fiktif sermaye boş değildir; içinde somut bir talep vardır. Bu durumda o talep, milyonlarca bilgi işçisinin, yazılımcının, çevirmenin, müşteri temsilcisinin, muhasebecinin emeği üzerindeki taleptir. Bir trilyon dolarlık hisse, aslında henüz ödenmemiş ücretler üzerine yazılmış bir senettir.
Bilişsel Teslimiyetin Sınıfı yazımızda, ajanlar işi yaparken insanın düşünme kapasitesinin nasıl aşındığını tartışmıştık. Değerleme bu aşınmayı da içeriyor: İşçi ne kadar çok işi modele devrederse, model o kadar vazgeçilmez, abonelik o kadar kalıcı, hisse o kadar değerli olur. Vasıfsızlaşma, burada bir iş modelidir.
Risk Toplumsallaşıyor, Denetim Özel Kalıyor
Halka arzın sınıfsal anlamını tek cümleyle söylemek gerekirse: Risk halka, karar kurucuya.
Riskin toplumsallaştığı yerler şunlar:
- Emeklilik ve endeks fonları. Şirket büyük endekslere girdiğinde, milyonlarca işçinin birikimi otomatik olarak bu hisseye bağlanacak. İşçi, kendi işini ikame edecek şirketin ortağı olacak ama ona oy veremeyecek.
- Enerji ve su. 637 milyar dolarlık bilişim taahhüdü, yeni veri merkezleri, yeni enerji santralleri ve yeni su kullanımı demek. Elektrik faturasındaki artış ve kuraklık riski, şebekeye bağlı herkesin sırtına biniyor. Seçmenin veri merkezlerine "hayır" demesinin nedeni bu.
- İşsizlik ve sosyal güvenlik. Emek payı düşerse, işsizlik sigortası ve sosyal yardımlar devreye girecek. Bunları finanse eden vergi tabanı ise giderek daha fazla ücretli emekçinin vergisinden oluşuyor.
- Balonun inişi. Değerleme düşerse, kurucular ve erken yatırımcılar satışlarını çoktan yapmış olacak. Kaybı, son giren taşır; son giren de genellikle küçük yatırımcı ve emeklilik fonudur.
Denetimin özel kaldığı yerler ise açık: yönetim kurulu, vakıf, modelin erişim politikaları, güvenlik tanımları, veri merkezlerinin yeri, kiminle sözleşme yapılacağı.
Türkiye'den Bakış
Türkiye bu tablonun neresinde? Fren Kimin Ayağının Altında? yazımızda söylediğimizi tekrarlayalım: Türkiye bu yarışta yarışmacı değil, kiracı. Dolar bazlı bir makine, lira bazlı emekle kullanılıyor.
Bu halka arzın Türkiye'deki emekçiye üç doğrudan etkisi olacak. Birincisi, Türkiye'deki şirketlerin bu modellere ödediği abonelik ücretleri artık doğrudan bir borsa şirketinin gelir tablosuna yazılacak ve o şirketin büyüme hedefleri, burada hangi işlerin otomasyona açılacağını belirleyecek. İkincisi, Beyaz Yakalının Sefaleti yazısında anlattığımız işe alım düşüşü, bu değerlemenin içindeki beklentinin bizdeki yüzüdür. Üçüncüsü, kamu kurumlarının ve üniversitelerin bu modellere bağımlılığı arttıkça, verimizin ve bilgimizin kimin elinde olduğu sorusu, Kamu Yapay Zeka Genel Müdürlüğü Olduğunu Biliyor muydunuz? yazımızda tartıştığımız gibi, bir egemenlik ve mülkiyet sorusuna dönüşüyor.
Türkiye'de bu halka arz büyük olasılıkla bir "fırsat" haberi olarak okunacak: hangi aracı kurumdan ANT alınabilir, ilk gün ne kadar prim yapar. Oysa sorulması gereken soru, bu hissenin değerini kimin emeğinin belirleyeceğidir.
İki Sütunda: Anlatılan ve Görülmesi Gereken
| Tanıtım turunda anlatılan | Görülmesi gereken |
|---|---|
| "Güvenliği önceleyen yapay zeka şirketi" | Güvenlik, fiyatı borsada biçilen bir marka değeri |
| "Uzun vadeli insanlık çıkarı için vakıf yapısı" | Oy çoğunluğu kurucu çevrede; insanlık hiçbir katmanda oy sahibi değil |
| "Hızla büyüyen kurumsal gelir" | Gelirin kaynağı, müşterilerin emek maliyetini düşürme beklentisi |
| "Zarar büyük ölçüde nakit dışı" | Fiktif sermayenin muhasebedeki izi; değerleme şiştikçe zarar da şişiyor |
| "Stratejik ortaklardan güçlü destek" | Çip ve bulut tedarikçileri, verdikleri parayı satışla geri alıyor; kapalı devre |
| "Kötüye kullanımı tespit edip durduruyoruz" | Tehlikenin ve kötü niyetin tanımı tek bir şirketin elinde |
| "Tempoyu sorumlu biçimde yönetiyoruz" | Öndekilerin hız anlaşması, yeni girene duvar |
| "Varoluşsal riskleri şeffafça açıklıyoruz" | İnsanlığın felaketi, hissedarın risk kalemi |
| "Halka açılarak herkesi ortak ediyoruz" | Risk halka, karar kurucuya |
| "Değerleme piyasanın güvenini yansıtıyor" | Değerleme, alıcı ile satıcı arasındaki güç dengesi; iki trilyondan bir trilyona inişi toplumsal tepki belirledi |
Kendi Yazılarımıza Dönüp Bakmak
Dört ayın yazılarını yan yana koyunca kendimize de bakmamız gerekiyor.
Doğru çıkan tespitler: Kıyamet söyleminin ayarlanabilir bir kadran olduğu, tempo çağrısının kartel önerisi olduğu, değerlemenin emek ikamesi üzerine kurulduğu ve bilişim taahhütlerinin kapalı bir devre yarattığı tespitleri bugün daha güçlü duruyor.
Eksik kalan: Yazılarımızı tek tek olaylara yanıt olarak yazdık; her biri kendi içinde tutarlıydı ama aralarındaki bağı yeterince kurmadık. Bir şirketin kamusal söyleminin bütünü, onun sermaye birikim stratejisinin parçasıdır. Bunu baştan bir çerçeve olarak koysaydık, her yeni belgeyi "bu, halka arz dosyasının hangi bölümü?" sorusuyla daha erken okuyabilirdik.
Bir de şunu teslim etmeliyiz: Değerlemenin iki trilyondan bir trilyona inmesi, toplumsal tepkinin, veri merkezlerine karşı yerel örgütlenmenin ve seçmen iradesinin sermayeye bir bedel ödettiğini gösteriyor. Sermaye her istediğini istediği fiyata alamıyor. Bu, umutsuzluk değil, örgütlenme için bir veri.
Somut Görevler
- İzahnameyi okuyalım ve okutalım. S-1, şirketin kendisi hakkında söylediği en dürüst belgedir; çünkü yalan söylemenin hukuki bedeli vardır. Risk faktörleri bölümü, bir sendika eğitiminde ders malzemesi olarak kullanılabilir.
- Emeklilik ve bireysel emeklilik fonlarını soralım. Hangi fonun bu hisseyi alacağını, hangi oy politikasıyla yöneteceğini sormak, fon sahibi olarak işçinin hakkıdır. Sendikalar bu soruyu kurumsal olarak sorabilir.
- Toplu sözleşmelere yapay zeka maddesi. Hangi işin hangi modelle otomasyona açılacağı, verinin nasıl kullanılacağı, işten çıkarma yerine çalışma süresinin kısaltılması gibi başlıklar toplu sözleşme gündemine girmeli.
- Veri merkezi ve enerji mücadelesini emek mücadelesiyle birleştirelim. ABD'deki oylamalar gösterdi ki elektrik ve su meselesi geniş kitleleri harekete geçirebiliyor. Türkiye'de de veri merkezi ve enerji yatırımlarının kimin için, kimin bedeliyle yapıldığı sorulmalı.
- Kamusal ve açık modelleri savunalım. Genel Zekanın İadesi İçin: Sosyalist Yapay Zeka Manifestosu Yayında ve Kamu Yapay Zeka Genel Müdürlüğü Olduğunu Biliyor muydunuz? yazılarımızda önerdiğimiz gibi, kamu kurumlarında, üniversitelerde ve belediyelerde tekele bağımlılığı azaltacak açık ve kamusal alternatifler talep edilmeli.
- Bilişim emekçilerini örgütleyelim. Bu şirketin değerlemesini belirleyen, onun ürününü kullanan ve onun ürünüyle ikame edilen insanlar aynı sınıfın parçaları. Bilişim Emekçisinin El Kılavuzu bu iş için hazır bir başlangıç.
- Haberi doğru dille verelim. "Rekor halka arz", "trilyonluk dev" başlıklarının yanına "kimin emeği, kimin riski, kimin kararı" sorularını koyan haberler ve paylaşımlar üretelim.
Sevgili genç yoldaşlar,
Önümüzdeki iki hafta boyunca ekranlarda bir şirketin kaç dolar ettiğini konuşacaklar. Grafikler, uzman yorumları, ilk gün primleri, kurucuların servetleri. Bu gürültünün içinde unutulan şey, o değerin nereden geldiğidir.
Bu modeller, insanlığın yüzyıllar boyunca yazdığı, çevirdiği, tartıştığı, kodladığı her şeyin üzerine kuruldu. Sizin okul ödevleriniz, forum yazılarınız, açık kaynak katkılarınız, Vikipedi düzeltmeleriniz de o birikimin içinde. Bugün o birikim bir hisse senedine dönüştürülüp satılıyor ve alıcı listesinde siz yoksunuz.
Dört aydır bu şirketin belgelerini okuyoruz. Her belgede güzel sözler vardı: güvenlik, sorumluluk, insanlık, özen. Bu sözlerin samimi olup olmadığını tartışmıyoruz. Samimi olsalar bile, bir şirketin vicdanı kolektif emeğin geleceğini güvence altına alamaz. Güvence ancak o emeği üretenlerin örgütlü denetiminden gelir.
Tanıtım turu yatırımcılar için. Bizim turumuz başka: iş yerlerinde, okullarda, sendikalarda, mahallelerde. Orada sorulacak soru hep aynı: Kimin elinde? Kimin denetiminde? Kimin yararına?
Genel zeka herkesin. Bilgi müşterektir. Emeğin ürünü emeğe.
Kaynaklar
Haber ve belgeler:
- Anthropic, X duyurusu, 10 Kasım 2026: https://x.com/AnthropicAI/status/2120117722230968385
- Anthropic, "Anthropic launches roadshow for proposed initial public offering": https://anthropic.com/news/roadshow-launch
- Tribune India / ANI, "Anthropic launches IPO roadshow, targets up to USD 64.35 billion through share sale": https://www.tribuneindia.com/news/business/anthropic-launches-ipo-roadshow-targets-up-to-usd-64-35-billion-through-share-sale
- Business Standard / Bloomberg, "Anthropic targets $1.4 tn valuation in IPO, eyes $90.4 billion fundraise": https://www.business-standard.com/world-news/anthropic-targets-1-4-tn-valuation-in-ipo-eyes-90-4-billion-fundraise-126111000700_1.html
- City AM, "Anthropic targets $1 trillion valuation with record IPO plans": https://www.cityam.com/anthropic-targets-1-trillion-valuation-with-record-ipo-plans/
- CNBC, "Anthropic sets IPO price range of $70 to $78, looks to start trading Nov. 19": https://www.cnbc.com/2026/11/10/anthropic-sets-price-range-of-70-to-78-in-upcoming-ipo.html
- 24/7 Wall St., "Anthropic Retracts Its $70-to-$80 IPO Price Range Hours After It Leaked": https://247wallst.com/investing/2026/11/10/anthropic-retracts-its-70-to-80-ipo-price-range-hours-after-it-leaked/
- Reuters (The Star üzerinden), "AI backlash could threaten Anthropic IPO timing, potential investors say", 6 Kasım 2026: https://www.thestar.com.my/tech/tech-news/2026/11/06/exclusive-ai-backlash-could-threaten-anthropic-ipo-timing-potential-investors-say
- FourWeekMBA, "Anthropic IPO Buyers Pay $61B for About 5.5% of the Vote": https://fourweekmba.com/ai-anthropic-ipo-buyers-pay-61b-for-about-5-5-of-the-vote/
- Karl Marx, Kapital, I. Cilt, 1. Bölüm (meta fetişizmi); III. Cilt, 29. Bölüm (fiktif sermaye)
Bilgi Müşterekleri'nden bu yazının üzerine kurulduğu yazılar:
- Fable ve Mythos 5 Vakası (29 Haziran 2026)
- Anthropic Anketi Işığında Yapay Zeka Dünyasının Sınıfsal Analizi (14 Ağustos 2026)
- İstifanın Sınıfı: Bir Anthropic Araştırmacısının Vedası Neyi Söylüyor, Neyi Söyleyemiyor (9 Eylül 2026)
- Herkesten Öğrenmek Serbest, Tekelden Öğrenmek Suç (9 Eylül 2026)
- Anthropic'in 2030 Modelini Sınıfsal Gözle Okumak (10 Eylül 2026)
- Anthropic'in Aktivist İzleme Sistemi (11 Eylül 2026)
- "Hepsini Durdurduk": Bir Tekelin Kendini Aklama Grameri (12 Eylül 2026)
- Fren Kimin Ayağının Altında? (13 Eylül 2026)
- Genel Zekanın İadesi İçin: Sosyalist Yapay Zeka Manifestosu Yayında (15 Eylül 2026)
- Ajan Kaçtı, Fatura Kime? (1 Ekim 2026)
- Anthropic'in Din Adamlarıyla Sofrası ve Felsefenin Sefaleti (2 Ekim 2026)
- Yapay Zeka Patronları Felaketi Değil, Öfkeyi Planlıyor (10 Ekim 2026)
- IMF Kürsüsünde Tekillik: Jack Clark Kime, Ne Adına Konuştu? (21 Ekim 2026)
- Balon mu, Borç mu? Meta'nın 145 Milyar Doları ve Yapay Zeka Balonunun Sınıfı (24 Ekim 2026)
- Hisse Halka, Oy Kurucuya: Anthropic'in Halka Arzı ve Piyasa Dalgasının Sınıfı (27 Ekim 2026)
- Beyaz Yakalının Sefaleti
- Bilişsel Teslimiyetin Sınıfı (4 Kasım 2026)
- İki Trilyon Dolar Bir Günde Nereye Gitti? (5 Kasım 2026)
- Teknolojide Haftanın Sınıfsal Gelişmeleri - 3-9 Kasım 2026
- Kamu Yapay Zeka Genel Müdürlüğü Olduğunu Biliyor muydunuz?
- Bilişim Emekçisinin El Kılavuzu
Bu yazı CC BY-SA 4.0 lisansıyla yayımlanmıştır. Canlı belgedir; eleştiri ve katkılarla güncellenir.